UniFi はじめました。
Wi-Fi ルーターはどのメーカーが良いのか。
Buffalo は安定しないとか、TP-Link は壊れやすいとかセキュリティが云々とか、やっぱり Aterm が安定だけど UI が古いとか、性能は ASUS だねとか、逸般の誤家庭なら YAMAHA か NETGEAR だろとか、色々言われていますが。
その中でちょうどバランスが良く、ITエンジニアにとって使いやすそうな UniFi シリーズにずっと憧れていましたが、この度ついに導入することとなりました。
Ubiquiti の UniFi はルーターやハブ、ネットワークカメラなど様々なネットワーク機器を管理できるネットワークプラットフォームで、モダンな UI ダッシュボードから設定や可視化ができます。
その機能性に比して値段も業務用ネットワーク機器に比べて控えめで、月額費用(サブスク)なしで運用できるのも嬉しいところです。
TL; DR:
いまのところ UniFi はITエンジニアにとって最高だなという気持ち。
お値段はこれくらい。
| 機種名 | 単価 | 台数 | 小計 |
|---|---|---|---|
| Cloud Gateway Fiber | ¥51,200 | 1 | ¥51,200 |
| U7 Lite | ¥18,200 | 2 | ¥36,400 |
| PoE Adapter (15W) | ¥1,500 | 2 | ¥3,000 |
| 合計 | - | - | ¥90,600 |
現在は「Memory Surcharge」という追加料金が掛かるのと、少しLANケーブルを買い足しましたが、合計で10万円を切る程度。
そして、UniFi Design Center はとても面白い。
以上がまとめとなります。
我が家の環境
- インターネット回線はソフトバンク光10G
- 土地100平米前後、床面積100平米前後の2階建て3LDK
- 各部屋に有線LANポートあり(メッシュWi-Fiは有線バックホールのみ)
- 利用する端末の大半は 1GbE か Wi-Fi 6E のみ。Mac mini だけ 10GbE
導入の背景
Wi-Fi 7 や 10GbE に対応したルーターが続々と発売される中で、我が家もそろそろ Wi-Fi 7 対応させたいなと思いながらもなかなか自分の環境にとって最適な機種が見つからず、ISP が提供するルーターとレンタルメッシュ Wi-Fi ルーターで過ごしていました。
それを変えるきっかけになったのは、AI でした。
Claude Code や Codex のようなコーディング用 AI エージェントを使い始めると、外出中にもエージェントに指示を出したいなと思い始めます。Claude Code Remote Control などリモートから接続する仕組みもありますが、あまり使いやすくはなく、やはり SSH で繋げられるようにしたくなります。
それで最初は Tailscale を使っていたのですが、この接続の仕組みはどうかなという気持ちや、諸事情により Tailscale を使いづらい端末もあったため、VPN サーバの導入を考え始めました。
あ、そういえば UniFi の Cloud Gateway には VPN サーバ機能があったじゃないかと思い至り、これは UniFi を導入する言い訳として最高じゃないかということで、UniFi の導入に踏み切りました。自分への言い訳が大切なのです。
導入費用
一番気になるのがお値段だと思うので、先に書いておきます。
最初に見積もった時は、全室 10GbE あるいは SFP+ で光回線化、ハブも PoE 対応のものを揃え、Wi-Fi AP も 6GHz 対応のものを選ぶ前提で計算して、おおむね30〜40万円でした。ちょっと迫力がありすぎるお値段です。
そこから何を削れるか、何を我慢できるかを考えてミニマムなものにしたところ、次のようになりました。
| 機種名 | 単価 | 台数 | 小計 |
|---|---|---|---|
| Cloud Gateway Fiber | ¥54,220 | 1 | ¥54,220 ※ |
| U7 Lite | ¥18,200 | 2 | ¥36,400 |
| PoE Adapter (15W) | ¥1,500 | 2 | ¥3,000 |
| 合計 | - | - | ¥93,620 |
※Cloud Gateway Fiber は ¥51,200 ですが、購入時には「Memory Surcharge」で 3020 円ほど追加されていました。
スモールスタートのため最小限の機器しか買っていないものの、10万円未満なので家庭用ルーターとさほど大きな差はなく、一般のご家庭でも稟議が通るお値段です。
UniFi のファーストインプレッション
まだ UniFi を使い始めて24時間程度ですが、今の時点の感想を書いておきます。
ダッシュボードが最高
とにかくもうダッシュボードが最高です。
僕は様々なシステムを監視してきたITエンジニアですから、自宅内でネットワークトラブルがあった時にはルーターの管理画面を見に行くわけですが、一般的な家庭用ルーターだと設定はあれど監視情報がほとんどありません。そのためトラブルシュートも論理的には進めづらく、再起動したり無闇にケーブルを差し直したりすることしかできません。
そこが UniFi だと、通信状況や接続端末、またネットが不通になった際のログなど、様々な情報がダッシュボードから確認できます。他のルーターもこれくらいデフォルトで見えるようになってくれよというもどかしさもありますが、何にせよITエンジニア的には「ようやく真っ当に情報が見られるようになった」という気持ちです。

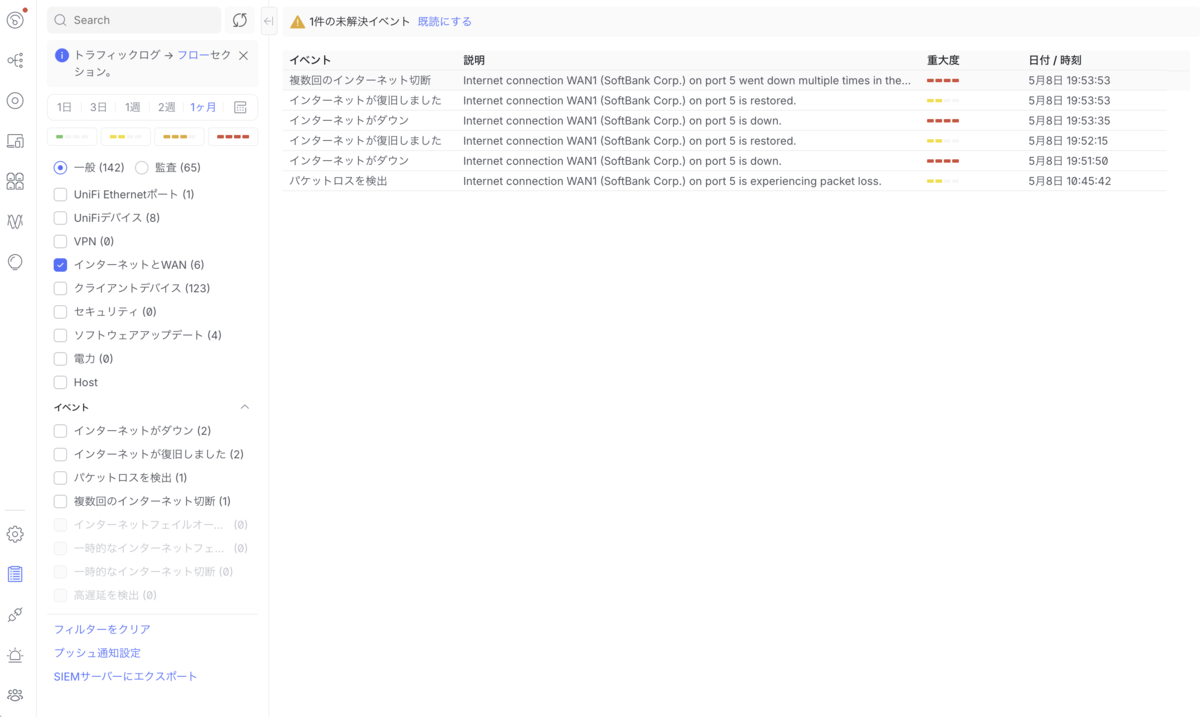

今はまだハブを UniFi 化していないためネットワークトポロジーはあまり綺麗に出ていませんが、これから徐々にハブも UniFi に置き換えていく予定です。
U7 Lite は 2台でも何とかなる
我が家は上に書いた通り、土地100平米前後、床面積100平米前後の2階建て3LDKの戸建てです。
これくらいのサイズ感で、1Fの端っこと、2Fの反対側の端っこにそれぞれ U7 Lite を置いたところ、家全体のほとんどの場所で 5GHz で安定した通信ができました。
我が家では Linksys Velop で初めてメッシュルーターを導入し、その後は auひかり、ソフトバンク光のメッシュルーターをレンタルしていたのですが、いずれもメッシュルーターは3台ないし親機を合わせて4台での運用をしていました。
Wi-Fi ルーター自体の出せる電波強度は法律で決まっているでしょうから UniFi にしたところでさほど電波が強くなるわけではないのでしょうけど、電波の広げ方が上手なのか、2台でもそこそこきちんと届いています。
一部の部屋(浴室や奥まった部屋など)で少しアンテナが弱くなる場所もありますが、今のところ通信が切れるほどではないので、しばらくこのまま様子を見たいと思います。
機器を選ぶ時に考えたこと
機器選びで考えたことも記録として残しておきます。
入口は Cloud Gateway Fiber 1択
まず親機になるルーター。これは僕の条件では Cloud Gateway Fiber の1択でした。
インターネット回線がソフトバンク光10Gのホームゲートウェイを経由した接続になるため WAN 側の 10GbE ポートが必要になります。その時点で Cloud Gateway シリーズでは Fiber の1択になりました。
Dream Machine 系でも SFP+ の WAN ポートがあり、10GbE のトランシーバかメディアコンバータを使うことで 10GbE 化できるのですが、追加になる値段などを考えるとちょっと値段が可愛くなくなってしまいます。
Cloud Gateway Fiber にも SFP+ の WAN/LAN ポートがあるため、将来的に家庭内ネットワークの SFP+ 化に踏み切りたいと思った時にもこのまま使えることが Cloud Gateway Fiber を選んだ強い理由の一つになります。
Wi-Fi 7 AP は迷った末の U7 Lite
続いて Wi-Fi 7 AP ですが、これは色々と考えた末に U7 Lite に落ち着きました。
U7 Lite は Wi-Fi 7 対応、2.4/5GHz(6GHz 非対応)、アップリンク 2.5GbE で UniFi としてはローエンドに位置づけられる Wi-Fi AP です。
これを決めるにあたり、UniFi Design Center というサイトがめちゃくちゃ役に立ちました。
家の図面をアップロードしてそれに合わせて壁や扉を配置すれば、どのくらい Wi-Fi の電波が届いてどれくらい速度が出るか確認できます。
めちゃくちゃ面白いので、製品を買わずにこのサイトでグリグリするだけでも楽しいです。UniFi でなくとも、他の同等製品でメッシュ Wi-Fi を配置する場所を考えるためにも使えると思います。
最初は U7 Pro XG(アップリンク 10GbE / 6GHz 対応)を買うことを考えていたのですが、Design Center で確認した所 Wi-Fi 7 / 6GHz / チャンネル幅 320MHz を確保してようやく 4.32Gbps ほど出ることが分かりました。
iPhone も MacBook もいまはチャンネル幅 160MHz までしか対応しておらず、上限が 2.16Gbps 程度になります。この先 Apple 製品が 320MHz に対応し、そしてそれらの製品を我が家で使うようになるまでに数年はかかるだろうなと思うと、いまアップリンクを 10GbE にするのはオーバースペック気味です。
また 6GHz についても Design Center で確認したところ 5GHz 以上に壁や扉による減衰が大きく、家全体を 6GHz でカバーするのは難しそうだということが分かってきました。
それならいったん 2.5GbE / 5GHz の U7 Lite で小さく環境を作り始め、いずれ 320MHz を使える MacBook Pro を買った時に U7 Pro XG を追加で買う形にすれば良いだろうと判断をしました。
もちろん U7 Lite の値段が安かったこともこの判断に大いに影響しています。UniFi 製品はおおむね1ドル180円くらいで計算されている中で、U7 Lite だけは1ドル170円くらいで計算されていて、それも手伝ってかなり安くなっています。コスパの魅力は強い。
PoE アダプタは繋ぎの 1Gbps
UniFi を導入する際のひとつの注意点だと思うんですが、UniFi の Wi-Fi AP は基本的に PoE 給電のみになっていて、今回選んだ U7 Lite もACアダプタやUSBからの給電はできません。
真っ当に考えれば PoE 対応のハブを買って給電すべきなのでしょうけど、この PoE 対応ハブがまたお高い。2.5GbE のハブ + ACアダプタの合計で5万円越え。しかもACアダプタは日本では近日発売でまだ買えない。
それじゃ困るんだ、いますぐ使いたいんだということで、1GbE の 15W PoE アダプタを買いました。
U7 Lite は 2.5GbE なのに PoE アダプタが 1GbE なので通信速度がここで低下するわけですが、いったん U7 Lite の検品やネットワークテストも兼ねて購入した形です。1つ1500円だから、余分に買っても痛手ではないですからね。
なおアメリカのストアでは 2.5Gbps の PoE+ アダプタや 10Gbps の PoE++ アダプタも販売されているのですが、残念ながらこちらはまだ日本では買えないようです。
今年の秋にアメリカ旅行をする予定をしており、その際にこちらを買って帰れば良いのかな、などと想像していますが技適のことなどがよく分からないので想像しているだけです。
10Gbps ではなく 2.5Gbps で統一する
いったん U7 Lite で始めれば良いか、という小さな判断がきっかけで、家庭内ネットワーク全体を 10Gbps に統一せず 2.5Gbps に留める大きな判断に繋がりました。
これは今回のネットワーク見直しの中で一番妥協したポイントなのですが、そのおかげで必要な費用も大きく下がりました。
まずもって自宅で 10GbE に対応した端末は自室の Mac mini 1台しかありません。全室 10GbE 対応したところで、結局接続するのは 1GbE の端末か Wi-Fi AP だけです。その Wi-Fi AP についても上で述べた通り現状では 2.16Gbps までしか出ないので、10GbE 化する旨みがありません。
10GbE 機器は今のところ発熱も大きいし値段も高く、迂闊に手を出すと火傷しかねません。物理的にも。
今のところは 2.5GbE で留めておいて、また数年後に必要性が増した時に 10GbE 機器の導入を検討すれば、その時点ではもっと良い選択肢が出ている可能性もあります。
ただ 2.5GbE に留めた影響で自室の Mac mini も 10GbE から 2.5GbE にダウングレードする形となったため、ここだけは早めに見直すかも知れません。
ゆうて家庭内で NAS を使ってるわけでもなく、インターネット回線も 10GbE で繋いだ所でベンチマーク以外では活用できないので、急いで 10GbE 化したいニーズがあるわけではないんですけどね。
これからやりたいこと
いったんはスモールスタートで始めてみましたが、期待以上に好感触だったため、これから徐々にネットワークを強化していきたいと思います。
- 家にある 1GbE ハブを Flex Mini 2.5G に置き換える
- 自室だけ 10GbE か SFP+ を引いて、Wi-Fi AP も U7 Pro XG にする
- 家全体のネットワークを PoE 対応させる
などなど、やりたいことは色々あります。
ひとつのネットワークプラットフォーム上で製品を追加したり置き換えたりしていけるところに、なんとなく自作PC的な面白さを感じていて、ネットワーク機器でもこういう楽しさがあるんだなーという発見がありました。
まだまだ UniFi を使い始めたばかり。俺達の UniFi はこれからだ。セロ先生の次回作にご期待ください!
Spring Boot 4.0 の OpenTelemetry 対応がほぼ理想的になった件。
すっかりポイ活ブログになりつつある当ブログですが、本業はITエンジニアですので、久々に技術的な投稿をします。
Spring Boot 4.0 で OpenTelemetry 対応がようやく理想的な形になったという話です。*1
0. はじめに
監視・可視化はこの10数年くらいの間、特に分散サービス化が進むと共に重要度が上がり、オブザバビリティ(Observability)という概念で語られるようになりました。
そしてその標準化も進み、最近では OpenTelemetry に準拠した監視データを転送・収集することがデファクトスタンダードになってきました。
Spring Boot も 3.x の頃からその流れに乗り始め、昨年11月にリリースされた Spring Boot 4.0 ではメトリクス・トレース・ログの3種類をすべて OpenTelemetry で転送できるようになりました。
そこで今回は「Spring Boot 4.0 で OpenTelemetry をやってみた」的な内容でその概要をお伝えします。
このエントリーで紹介するサンプルアプリケーションはGitHubに置いてあります。 github.com
また Spring の公式 blog でも OpenTelemetry with Spring Boot が紹介されているので、こちらも参照してください。 spring.io
1. 概要
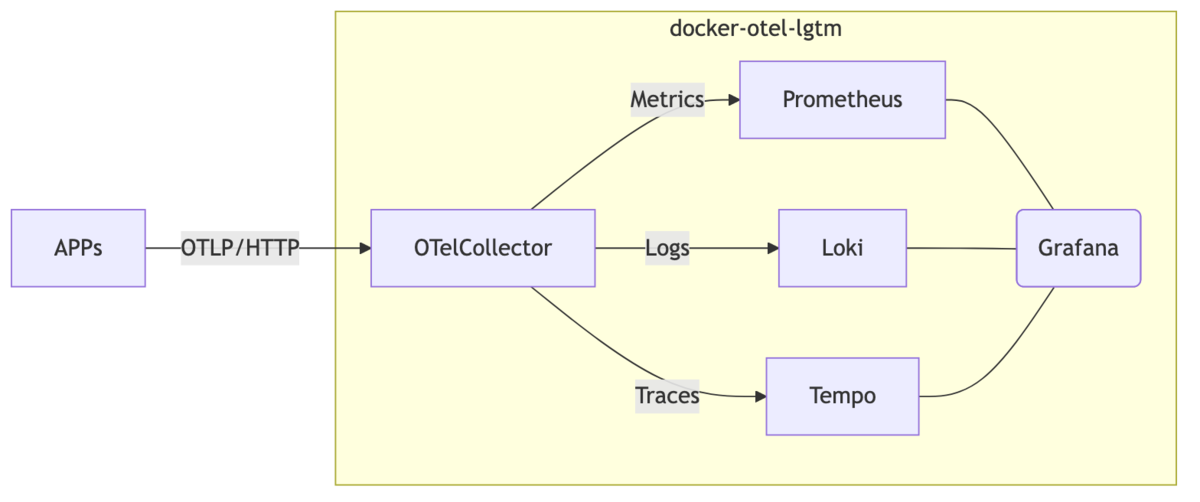
Spring Boot 4.0 で作ったアプリケーションのメトリクス、ログ、トレースを OTLP を使って Grafana の LGTM スタックに送り、Grafana で可視化するという流れです。
1-1. Webアプリケーション
WebアプリケーションはいわゆるECサイト的なマイクロサービスで、次のような構成になっています。
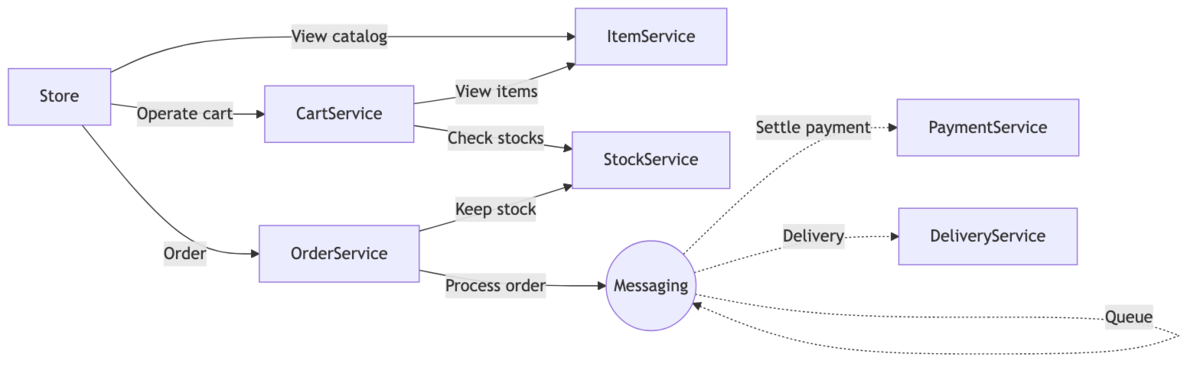
Store アプリケーションを入口として様々なマイクロサービスにアクセスして必要な処理を行うという、マイクロというよりナノサービスみたいな粒度のアーキテクチャですが、分散トレーシングの可視化で見映えするようこんな構成にしています。
1-2. オブザバビリティスタック
監視・可視化には Grafana スタック、通称 LGTM スタックを利用します。LGTM スタックとは
- Loki(ログの収集)
- Grafana(可視化)
- Tempo(トレースの収集)
- Prometheus(メトリクスの収集)
の一部を抜き出して Looking Good To Me と掛けたものですが、やや強引なスタック名の付け方ですね。
オブザバビリティ界隈は Elasticsearch + Logstash + Kibana による ELK スタックに人気が集まって以来、他社も真似して◯◯スタックと名付ける文化となりました。これは豆知識です。
ちなみにメトリクス収集については分散アーキテクチャで動作する Mimir を Prometheus の代わりに利用することもでき、Mimir を使えば頭文字を取ってきちんと LGTM スタックとなります。豆知識2連続ですね。
1-3. 転送・収集方法
Spring Boot アプリケーションから LGTM スタックに監視データを送る際には OpenTelemetry の OTLP というプロトコルを利用します。
元々 Prometheus は pull 型アーキテクチャ、つまり監視対象のサービスにアクセスしてメトリクス情報を集める方式でしたし、Loki は Promtail や Loki4j などを利用してログを Loki に送る、Tempo は Zipkin や Jaeger 互換のAPIなどを通じてトレース情報を受け取るなど、それぞれ収集方法がバラバラでした。
しかし現在ではいずれも OpenTelemetry の OTLP で監視情報を受け取れるようになりました。
厳密に言えば、今回使う docker-otel-lgtm は内部で OpenTelemetry Collector が動作しており、これが OTLP で監視情報を受け取って Prometheus、Loki、Tempo に転送しているため、各ミドルウェアが直接 OTLP を受け取っているわけではないのですが、その辺りはまた別の機会に説明します。
2. オブザバビリティスタックの構築
まずは監視に用いるオブザバビリティスタックを構築します。
2-1. オススメの選択肢: docker-otel-lgtm
オブザバビリティスタックをローカル環境で動かしたい場合は、Grafana Labs が提供している docker-otel-lgtm がオススメです。同種のツールの中でトップレベルに高機能で、導入もとても手軽です。 grafana.com
次のコマンドで構築・起動できます。
docker run -p 3000:3000 -p 4317:4317 -p 4318:4318 --rm -ti grafana/otel-lgtm
起動後に http://localhost:3000 にアクセスすれば Grafana のダッシュボードが閲覧できます。また4317ポートは gRPC、4318ポートは HTTP で OTLP のデータを受け取るために利用されます。
デモや開発のために難儀しながら Docker 上に Prometheus、Loki、Tempo を構築してたのは何だったのか… というレベルの簡単さですね。
2-2. さらに手軽な選択肢: OTEL Viewer
より手軽にローカルで OpenTelemetry 互換のスタックを動かしたい場合は、OTEL Viewer というツールを利用できます。 github.com
OTEL Viewer は簡易的な OTLP 収集・可視化ツールです。Go で開発されていてシングルバイナリで動作します。
本格的に可視化したいというよりも、きちんと OTLP で情報を送れていることを確認したいだけの時や、ローカル開発時にとりあえず OTLP の監視情報を受け取るだけのサーバを立てたい時に便利です。
ダッシュボードのURLは http://localhost:8000 に変わりますが、OTLP用のgRPC/HTTPエンドポイントは LGTM スタックと同じなので、どちらを使うにせよ Spring Boot アプリケーション側の設定変更の必要はありません。
3. Spring Boot アプリケーションの作成
それでは監視対象となる Spring Boot アプリケーションの作成です。
3-1. OpenTelemetry Spring Boot Starterの利用
監視データの収集用に Spring Boot 4.0 と同時にリリースされた spring-boot-starter-opentelemetry を利用します。
これまで Spring Boot から監視データを収集するためには、Spring Cloud Sleuth や Micrometer、またそれぞれのミドルウェア向けの exporter などを個別に導入する必要がありましたが、Spring Boot 4.0 は spring-boot-starter-opentelemetry を一つ入れるだけで、メトリクス、ログ、トレースの3つを OTLP 経由で外部に送れるようになりました。
ただ、ログだけは諸事情により autoconfigure が用意されていないため、@making さんが公開している otel-logs-autoconfigure も合わせて利用します。
     <dependency>
            <groupId>org.springframework.boot</groupId>
            <artifactId>spring-boot-starter-opentelemetry</artifactId>
        </dependency>
        <dependency>
            <groupId>am.ik.spring.opentelemetry</groupId>
            <artifactId>otel-logs-autoconfigure</artifactId>
        </dependency>
なぜログだけ autoconfigure が用意されていないのか、otel-logs-autoconfigure とは何者なのかについては @making さんのブログを参照してください。
ik.am
3-2. OpenTelemetry Spring Boot Starterの設定
続いて application.properties に監視データの送り先などを設定します。
management.opentelemetry.resource-attributes.service.instance.id=${HOSTNAME:local-dev}

management.otlp.metrics.export.url=http://localhost:4318/v1/metrics

management.tracing.sampling.probability=1.0
management.opentelemetry.tracing.export.otlp.endpoint=http://localhost:4318/v1/traces

management.opentelemetry.logging.export.otlp.endpoint=http://localhost:4318/v1/logs
management.opentelemetry.instrumentation.logback-appender.capture-experimental-attributes=true
management.opentelemetry.instrumentation.logback-appender.capture-key-value-pair-attributes=true
設定するのは
- メトリクス、ログ、トレースの OTLP 用のエンドポイント = LGTM スタックの待ち受けアドレス
management.opentelemetry.resource-attributes.service.instance.id: インスタンスIDの設定management.tracing.sampling.probability: トレースの何割を収集するかという設定。1.0が100%management.opentelemetry.instrumentation.logback-appender.*: logback-appender の追加設定
です。
ログとトレースは management.opentelemetry.*.export.otlp.endpoint なのに、メトリクスだけ management.otlp.metrics.export.url になっている不一致感に少し可愛げがありますが、歴史的経緯もありますし、細かいところは気にしないでおきましょう。いずれ統一されるかもしれませんね。
インスタンスIDはマイクロサービスなどで同じサービスを複数のインスタンス(ホスト)で起動する際に識別するためのIDです。特に可視化する際に必要となるため、環境変数の HOSTNAME を指定し、デフォルトでは開発用の local-dev を指定しています。
logback-appender の追加設定は @making さんのブログを真似しただけですが、2つあるうちの1つめがスレッド名、スレッドIDをログに出力する設定、2つめがログの属性をKey/Valueペアとして出力する設定のようです。
いずれにせよ、たったこれだけの設定でメトリクス、ログ、トレースの3つを LGTM スタックに送ることができるようになります。
4. サンプルアプリケーションの実行と確認
お膳立てが整ったところで、実際にアプリケーションを動かして Grafana で監視データを眺めてみましょう。
ここでは GitHub に置いたサンプルアプリケーションを前提に説明します。 https://github.com/cero-t/spring-store-2026
4-1. サンプルアプリケーションの起動
サンプルアプリケーションに必要なスタックを順番に起動します。
① UI と LGTM スタックの起動
まず UI と LGTM スタックを docker-compose で起動します。
cd docker/lgtm
docker compose up -d
UI アプリケーションは個別に起動しても良いのですが、Java エンジニアの皆さんの環境に Node.js をインストールさせるのは心苦しいので Docker で起動できるようにしておきました。
② マイクロサービスの起動
続いて各サービスを起動します。起動方法の詳細は GitHub リポジトリの README を参照してください。
cd services
./mvnw -pl item/item-service -am spring-boot:run
./mvnw -pl stock/stock-service -am spring-boot:run
...
すべてのサービスが起動したらWebアプリ(http://localhost:5173)からカタログの閲覧、カートへの追加、注文などを何度か操作して、監視データを発生させておきます。
4-2. Grafana でメトリクス、ログ、トレースの確認
それでは収集した情報を Grafana(http://localhost:3000)で見てみましょう。
① メトリクスの確認
Grafana を開き、左メニューから Dashboards を選んで JVM Overview (OpenTelemetry) を開きます。ダッシュボードの反映までに少し時間が掛かるため、データが表示されない場合は数分ほど時間を置いてからリフレッシュしてください。
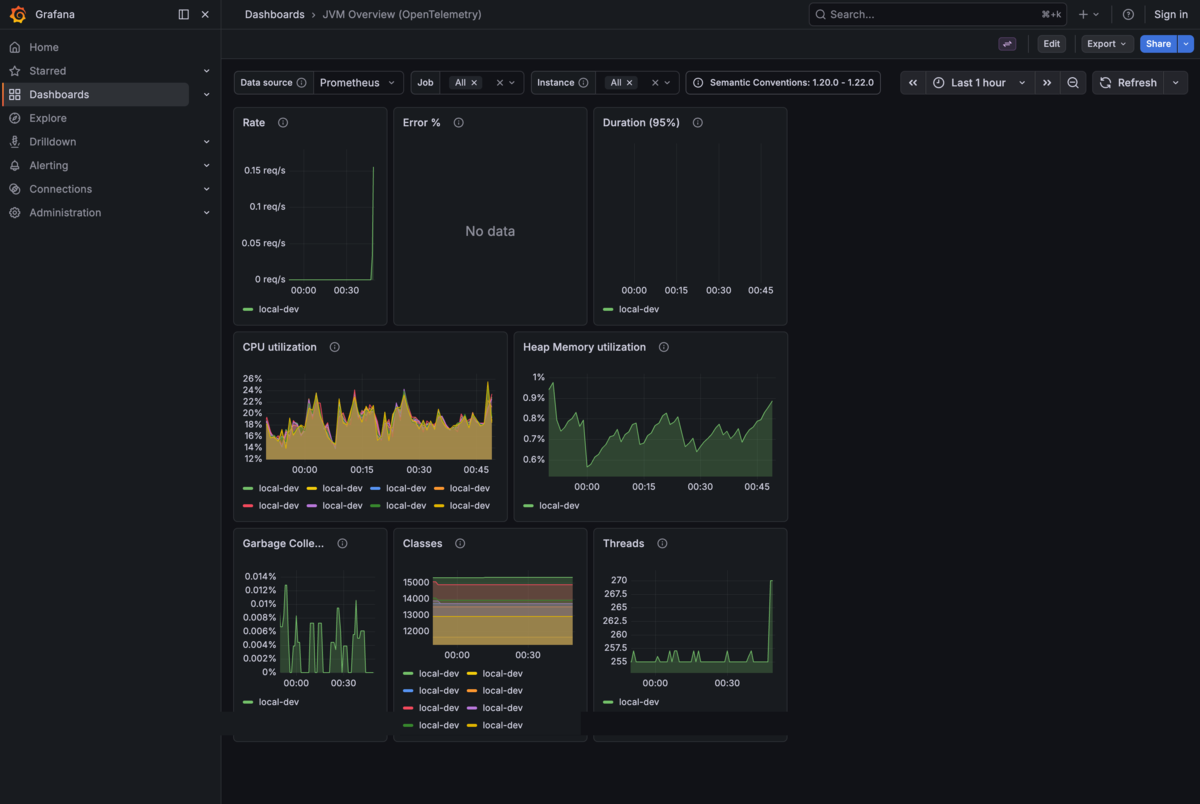
Grafana に最初から用意されている簡易的なダッシュボードなのでCPU使用率やGCや、ヒープ使用率、スレッド数など限られたメトリクスしか表示されていませんが、いずれにせよこれらは spring-boot-starter-opentelemetry を入れるだけで収集・送信しているものです。
もっと詳しい情報を表示することもできますが、それはまた別の機会に紹介します。
② ログの確認
Grafana の左メニューから Explore を選び、データソースとして Loki を選択します。
Label filters で service_instance_id を選択し、local-dev を指定すると、全サービスのログがまとめて表示されます。
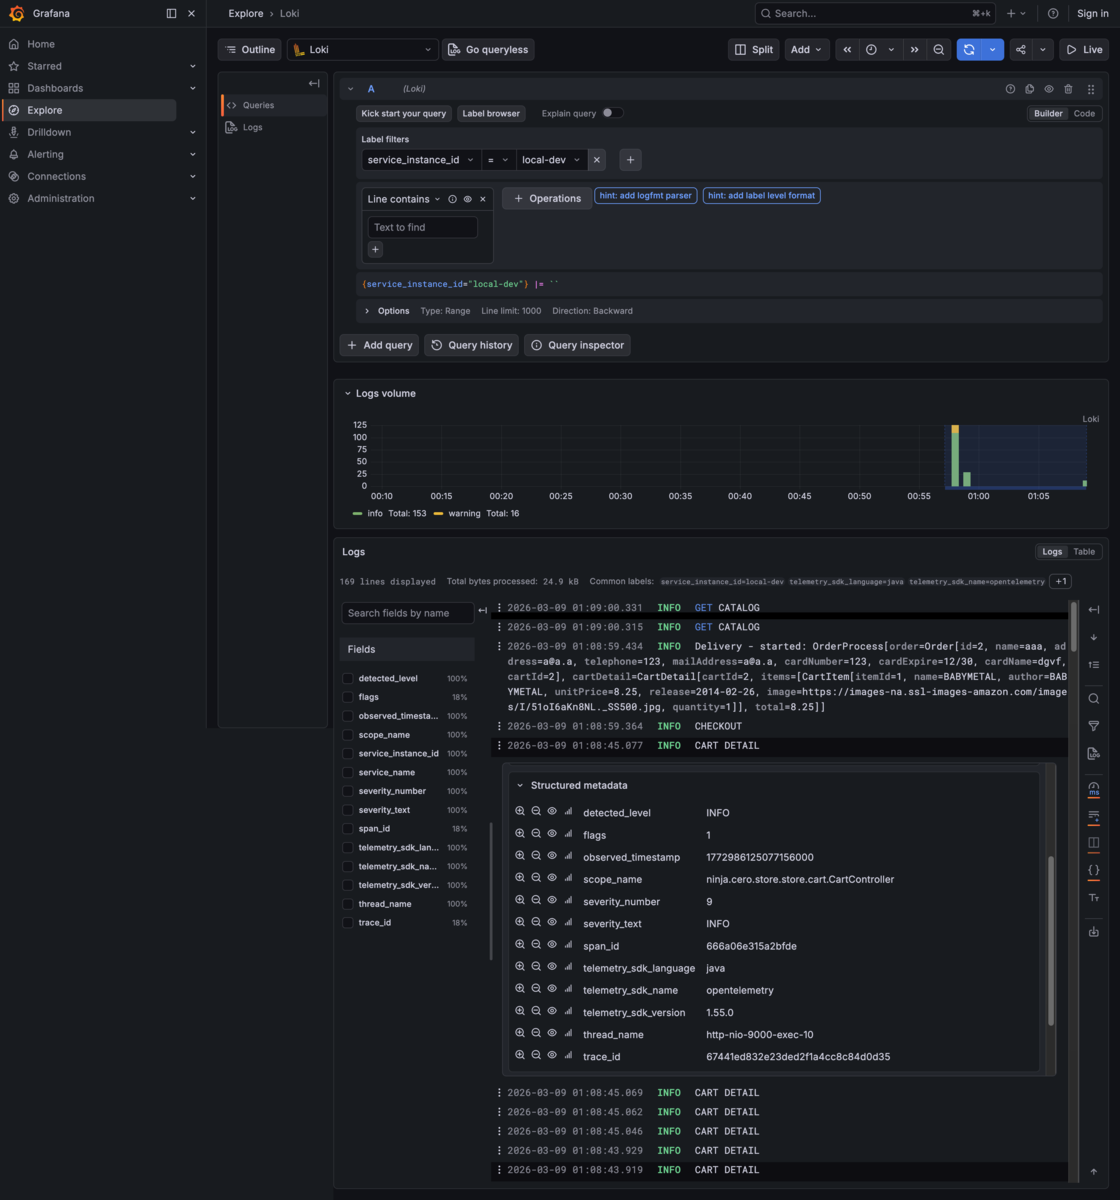
ログをクリックすると追加のメタ情報が表示されます。各ログには trace_id や span_id などが自動的に付与されており、トレースとの紐付けも可能です。
③ トレースの確認
データソースを Tempo に切り替えて、Search タブを選択するとトレースの一覧が表示されます。
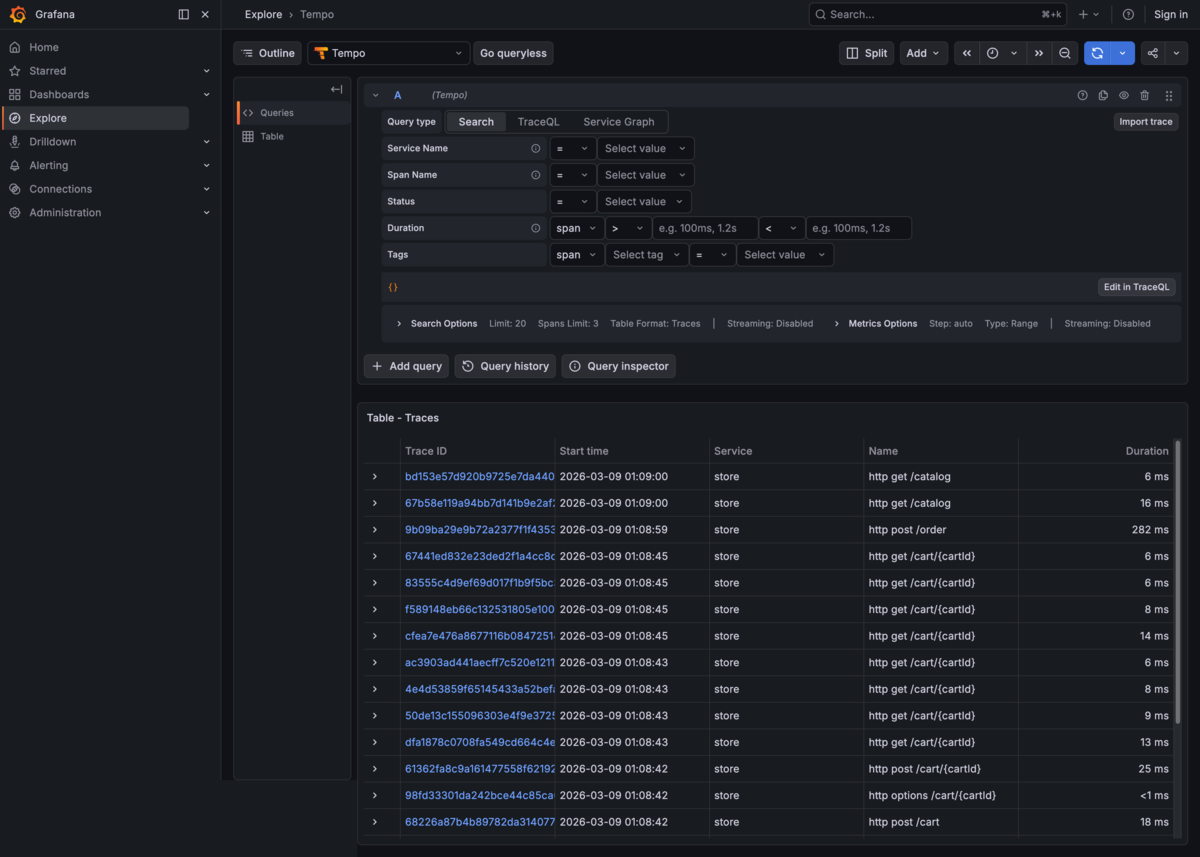
いずれかのトレースを選択すると、ウォーターフォールビューで各サービスへの呼び出しがどのような順序・タイミングで行われたかを視覚的に確認できます。
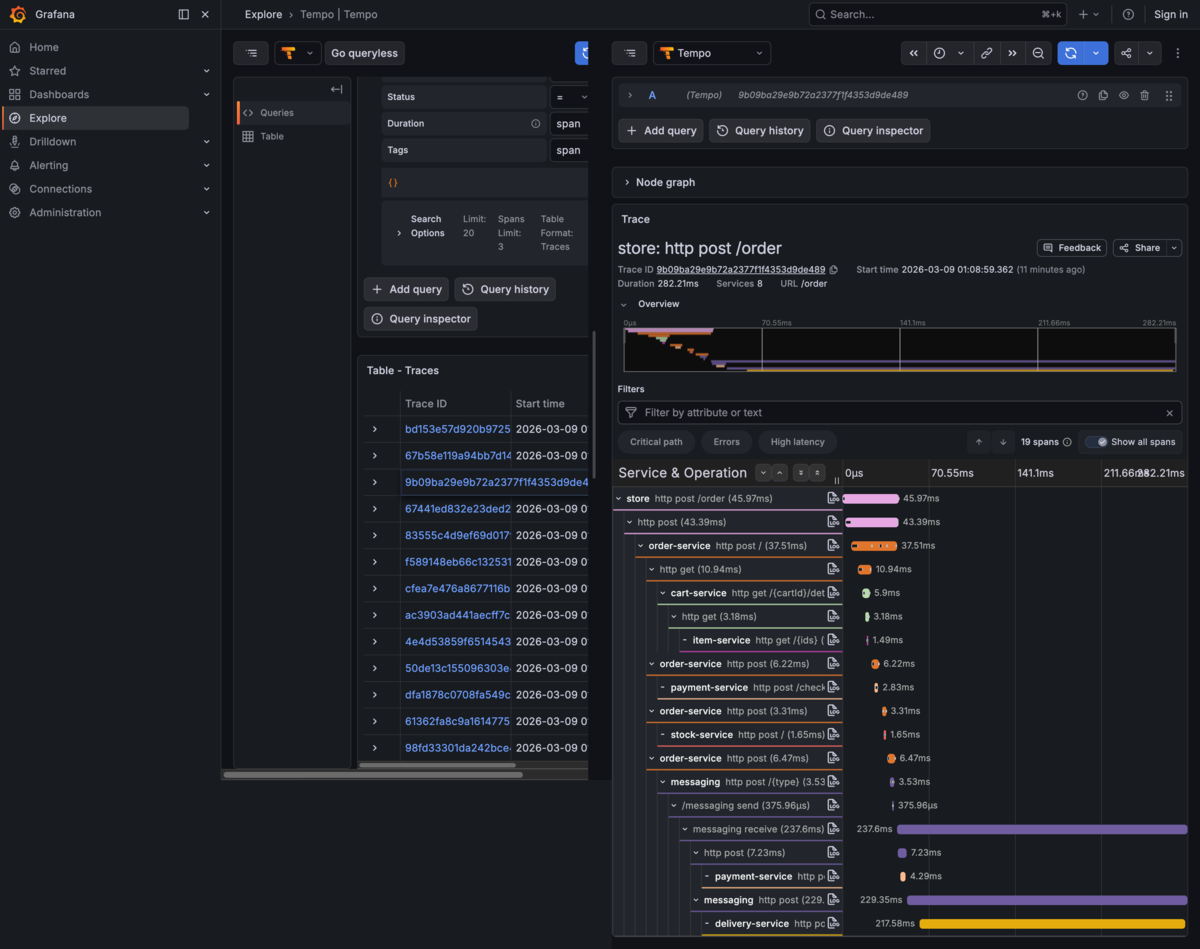
たとえば注文処理のトレースの一番長い部分を見ると、store → order-service → messaging → payment-service / delivery-service という一連の流れが繋がっていることが分かります。複数のサービスをまたいだ処理の全体像が一目で分かるのは、分散トレーシングの醍醐味ですね。
そんなわけで、きちんとメトリクス、ログ、トレースが LGTM スタックに送られていることを確認できたと思います。
5. まとめにかえて
私が Spring Boot で分散トレーシングに手を出し始めたのは Spring Boot 1.x の頃で、当時は Spring Cloud Sleuth でトレース情報を Zipkin に送っていました。そこからメトリクスやログの可視化も試し始めて、Prometheus、Elasticsearch の ELK スタック、Tick スタック、Grafana、Datadog など様々なプロダクトに触れてきました。
その過程で常に悩まされてきたのが、プロダクトごとに異なる収集方法と、それに伴うライブラリや設定の複雑さです。メトリクスは Micrometer + Prometheus 用 exporter、トレースは Sleuth + Zipkin あるいは Brave、ログは Logback + Loki4j… と、収集する対象ごとに別のライブラリを導入して個別の設定を書く必要があり、かなりストレスフルでした。
それが Spring Boot 4.0 では spring-boot-starter-opentelemetry と application.properties の数行だけになりました。送り先が LGTM スタックでも、Grafana Cloud でも、CloudWatch でも、OTLP に対応していればアプリケーション側の変更は不要です。
これまでのストレスがあったがゆえに、Spring Boot 4.0 の OpenTelemetry 対応には「ついにここまで来たか!」と感慨深いものがあります。
長い道のりでしたが、ようやく「starter を入れて、エンドポイントを設定するだけ」という理想的な形になりました。
今後はこのサンプルを使って、Grafana Cloud や Amazon CloudWatch など様々なオブザバビリティスタックとの連携も試そうと思います。そのあたりはまた別のエントリーで。
*1:ロギングの一部を除く
JAL Payリニューアル。キャンペーン期間中だけでも使いたい。
2023年の3月に始まったJAL Payというサービス。
当初はコード決済しか使えず、対象店舗も少なくほとんど使い所のないサービスで、ライバルであるANA Payと比べてパッとしない印象だったのですが、11月に大幅リニューアルされてバーチャルカードが使えるようになり、同時に還元率が高めのキャンペーンも始まりました。
JAL Payの登録方法や使い方などの詳細は公式サイトを見てもらうとして、このエントリーではポイ活的な目線での使い所を紹介します。
JAL Payの基本マイル還元率は0.5%、ただし来年3月までは1.5%還元
JAL Payは200円の利用につき1マイル貯まります。つまり還元率0.5%です。少ない。解散。
・・・となるところなのですが、2024年の3月末まではキャンペーンで200円の利用につき3マイル還元、つまり還元率が1.5%となっています。これは無視できない還元率です。またこのキャンペーンでのマイル還元上限は月2000マイルとなっており、月額20万円の利用までは還元率が1.5%になるという計算です。
使い勝手さえ良ければ、十分に使っていける額です。
JAL NEOBANKから5万円以上チャージ・利用で450マイルボーナス。合計で2.4%還元
JAL Payはクレジットカードからのチャージができず、銀行口座からのチャージが中心になるのですが、JAL NEOBANKからのチャージでは追加でボーナスがつきます。
JAL NEOBANKは住信SBIネット銀行のJAL支店という位置付けで、住信SBIネット銀行と似たようなサービスが提供されています。ただ細かなサービスや貰えるポイントなどが異なっており、私は住信SBIネット銀行とJAL NEOBANKの両方を使っています。
そんなJAL NEOBANKからJAL Payを月に5万円以上チャージし、さらにJAL Payを同月中に5万円以上使うと450マイルが貰えます。仮にぴったり月に5万円だけチャージ&利用すると、上の1.5%マイル還元と合わせて2.4%マイル還元になります。これはデカい。
ただしこちらも来年3月までのキャンペーンとなっており、キャンペーン終了後は月2万円のチャージ&利用で150マイルのボーナスとなります。これは元々JAL Global WALLETで提供されていたボーナスと同じです。
JAL Payはau PAY、ANA Pay、WAONにチャージできる
新しいPayが出てきた時に「どの店で使えるのか」ということよりも「どのPayにチャージできるのか」ということを気にするのがポイ活オジしぐさなのですが、JAL Payは次のPayにチャージできることを確認しました。
良い。これはめちゃくちゃ使いやすいです。特にau PAYとWAONの両方にチャージができてマイルが貯まる決済手段は、もしかすると現時点では他にないかも知れません。それくらい便利です。
少なくともau PAYにもWAONにも1.5%以上の還元でチャージできるというのは、このJAL Payのキャンペーン以外ではありません。非常に良いです。
JAL Payを使ったルート。最大4.7%マイル還元!
そんな使い勝手と還元率の良いJAL Payですが、これを使ったルートを紹介します。いつも通りのキショい図です。

JAL Pay → au PAY → ANA Pay → 楽天Edy というルートが最強で、合計でJALが1.8%、ANAが2.0%の最大3.8%のマイル還元となります。ここにJAL NEOBANKからのチャージによるボーナスを乗せればJALが2.7%、ANAが2.0%の4.7%還元です。月5万円までとは言え、かなり高い還元率です。
JALのマイルだけ貯めたいんだよという場合は、近所にミニストップがあることが前提になりますが、JAL Pay → Apple Pay WAON → 楽天ギフトカード(ミニストップで購入) → 楽天キャッシュ → 楽天Pay というルートでJALマイルが2.5%、JAL NEOBANKのボーナスを乗せれば3.4%の還元率となります。
ANA Pay関連のルートについては、こちらのエントリーを参考にしてください。 cero-t.hatenadiary.jp
またWAON経由で楽天ギフトカードを買って楽天キャッシュにチャージするルートについては、こちらのエントリーを参考にしてください。 cero-t.hatenadiary.jp
キャンペーン終了後はどうなるの?
ここまでの話はあくまでも来年3月末までの期間限定であって永続的なものではありません。では、キャンペーン終了後はどうなるのでしょうか。
JAL Payの還元率は0.5%まで下がり、JAL NEOBANKからの2万円のチャージと利用で150マイルが貰えるだけになります。
月に2万円だけ利用すると、ボーナス分と合わせて1.25%のJALマイル還元となります。地味ですが1%を超える還元率にはなるため、細々と利用するのが良いと思います。私は元々JAL Global WALLETを毎月2万円だけau PAY経由でANA Payにチャージするという使い方をしていたので、キャンペーン終了後はその使い方に戻る予定です。
逆にキャンペーン終了後を見越して、今のうちに毎月20万円までau PAY経由でANA Pay(最大月5万円)や、WAON経由で楽天キャッシュにチャージしておいて、キャンペーン終了後も残っている残高を使うという形も良いかも知れませんね。
まとめ
- JAL Payは来年3月までのキャンペーン中、JALマイル1.5〜2.4%の高還元率
- 月20万円まで使えるので使い勝手も悪くない
- au PAY、ANA Pay、WAONなどにチャージできるため用途も広い
- ルートを活用すれば3.4〜4.7%くらいの高い還元率も狙える
- キャンペーン終了後も細々と使えるだけの価値はある
わりとずっとパッとしなかったJAL Global WALLETとJAL Payですが、少なくともこのキャンペーンはとても良かったので紹介しました。キャンペーン終了後にもどれだけユーザーを維持できるか、そのために何か施策を打つのか、注目したいと思います。
Enjoy, ポイ活ライフ!
ANAとJALの両マイルを効率よく貯める、交換するルートのまとめ。
これまでANA、JALそれぞれのマイルを貯める方法についてブログを書いてきましたが、今回は総まとめとして、ANA/JALの両マイルを貯めている私の実際の利用方法についてお話します。
(参考)これまでの記事
- WAONと楽天ギフトカードを使えばマイルの還元率が上がる件について。
- ANAマイラーはプラチナプリファード + ANA Mastercardがよさげな件。
- 新しいANA Payでマイルが貯まりやすくなった件。
- JALマイラーは基本的にJALカードSuicaゴールドが良い件。
1. ポイントをマイルに交換する
マイルに交換できるポイントを把握して、町で貯まるポイントは常に貯めます。1ポイントたりとも逃しません。
WAON POINT以外はスマホでバーコードを表示すれば良いので、スマホにあらゆるポイントカードが入っています(WAON POINTもウェルシアはスマホでOKです)
「Tカードはお持ちですか?」そう聞かれたら負けなのです。聞かれる前に出しているのです。
1-(1) どのポイントがどの航空会社のマイルになるか把握する
まず、それぞれのポイントをどのマイルに交換できるかを把握します。基本的にどのポイントも50%のレートでマイルと交換できます(2ポイント → 1マイル)
ANA/JAL両方に交換できる
- 楽天ポイント(50%)
- 永久不滅ポイント(50〜70% 要セゾンカード)

※永久不滅ポイントは他のポイントに比べてポイントが5倍貯まりづらいため、交換レートを1/5として表記しています。
永久不滅ポイントをマイルと交換するために「セゾンカード」が必要です。JALマイルとの交換レートは50%ですが、ANAマイルとの交換レートは60%、さらにみずほ銀行の「みずほマイレージクラブカード/ANA」を持っていればANAマイルと70%のレートで交換できます。
ANAのマイルに交換できる
- Vポイント(50% → 60%)
- TOKYU POINT(50% → 75%)
- Tポイント(50%)
- nanacoポイント(50% or 70%)

Vポイントは「ANAのVisaかMastercard」持っていればANAマイルとの交換レートが60%になります。
またTOKYU POINTは「ANA TOKYU POINT ClubQ PASMO」を持っていればANAマイルとの交換レートが75%になります。
nanacoポイントは通常50%レートでの交換ですが、キャンペーン時に70%のレートになることが過去にありました。
JALのマイルに交換できる

JREポイントは「JALカードSuica」、WAON POINTは「イオンカード」を持っていれば、それぞれJALマイルと交換できます。JREポイントのマイルとの交換レートは66.6%と、他よりも少しだけ高くなっています。
dポイントとPontaポイントは、キャンペーンでレートが上がってそれぞれ55%、60%になることがあります。
1-(2) キャンペーン実施中に交換する
上で述べましたがdポイント、Ponta、nanacoは年に何度か交換レートがアップするキャンペーンがあるため、そのキャンペーンが行われるのを待って交換します。
過去の実績を見る限り、dポイントは55%のレート、Pontaは60%のレート、nanacoは70%のレートで交換できるキャンペーンがありました。

キャンペーン待ちはポイ活オジの常套手段です。
1-(3) JQみずほルートを開通させる
各社のポイントは他社のポイントと交換することもできます。かつては様々なルートがあったのですが徐々に閉鎖され、現在でも使えるのはJRキューポと永久不滅ポイントを経由する、通称「JQみずほルート」くらいです。
TポイントかWAON POINTをJRキューポに交換し、さらにそれを永久不滅ポイントに交換してANAのマイルと交換する、というルートです。

WAON POINTをJRキューポと交換するために「イオンSUGOCA」が必要です。どのみちWAON POINTをマイルと交換するためにはイオンカードが必要ですから、このイオンSUGOCAを作っておくのが良いです。
またJRキューポを永久不滅ポイントと交換するためには「JQセゾンカード」が必要です。このカードまで作れば60%のレートでANAマイルと交換できるようになります。
そして、みずほ銀行で「みずほマイレージクラブカード/ANA」を作ることで、さらに交換レートが60%→70%に10%アップします。
JRキューポがどこの会社のポイントか知らなくても、全く使わないクレジットカードや銀行口座を増やしても、マイルへの交換レートが高くなるなら何でもするのがポイ活オジなのです。
1-(4) VポイントはTポイントを経由する
2023年10月から、VポイントをTポイントに100%レートで交換できるようになりました。
VポイントはANAカードを持っていれば60%レートでANAマイルに交換できますが、上のJQみずほルートを開通させていた場合はTポイントを経由すれば70%レートでANAマイルと交換できるため、そちらの方が交換レートが上がります。

VポイントはOliveなどの施策によりとても貯まりやすいポイントとなっており、これを70%レートでマイルに交換できるようになるのは大きいですね。
1-(5) モッピー、ドットマネー、マネックスポイント、りそなポイントなどは他社ポイントを経由する
モッピー、ドットマネーのようなポイントサイトのポイントや、証券、銀行のポイントはたいてい、dポイント、Ponta、WAON POINT、Tポイント、nanacoのいずれかと100%のレートで交換できます。
ポイントをマイルに直接交換することもできますが、たいていレートが50%かそれ未満なためマイルと直接交換せず、各社のポイントと交換します。

ANA/JALそれぞれマイルが足りない時に、それぞれのマイルと交換可能なポイントに交換するのですが、基本的には70%レートでANAマイルに交換できるTポイントを中心に交換しています。
なおWAON POINTではなく電子マネーWAONと交換するサイトもあり(モッピー、りそな銀行など)電子マネーWAONと交換してしまうとマイルと交換できないため注意してください。
1-(6)ポイントを経由してマイルに替えるルートのまとめ
ここまでの話をいったん図にまとめます。
ポイントサイトからスタートするルート

ポイントを直接マイルに替えるルート

必要なカード類
JALカードとANAカード以外のカードは、ルート開通のためだけに用意したカードや口座です。すでにだいぶキショいですね。
2. マイルを貯めるルート
ここまで説明したポイントを貯めるためにクレジットカードやバーチャルカード、各種Payなどを利用してポイントを貯めています。
過去にANAマイラー、JALマイラーそれぞれについてこのブログでオススメのカードを紹介してきましたが、ANA/JALの両方を貯めている私のルートを紹介します。
2-(1) ルートの全体像
ルートの全体像は次の図のようになります。これまでの紹介したANA、JALそれぞれのルートの総まとめのようになっています。こちらもかなりキショい図です。

それぞれのルート内でのマイル還元率は、上で紹介したポイントアップを前提にしてルートを組んでいます。
JALカードSuicaゴールドは年間100万円使えば3333マイルに相当するポイントが貰えるため、年間ちょうど100万を越える程度に使い切る想定で、1.33%という還元率と捉えています。
プラチナプリファードが利用の中心ですが、年間100万円単位で使って還元率1.4%とするため、足りない時は多めにKyashにチャージし、余りそうな時はJALカード、ANAカードに切り替えるという想定です。
2-(2) 支払いの優先順位
これだけ支払い方法が色々あると、お店で何を使うか混乱するのですが、ルールを作って把握するようにしています(特に自宅付近のお店では、何で払うべきかを表でまとめています)
マイル還元率の高い順に、次の優先順位で支払いをしています。
- プラチナプリファードタッチ(9.8%)
- 楽天Edy(3.4〜3.55%)
- 楽天Pay(2.4〜2.53%)
- Suica(1.9% + 1%キャッシュバック)
- TOYOTA Wallet(1.9% + 1%キャッシュバック)
- PayPay + ANA Pay(1.9%)
- プラチナプリファード(1.4%)
- 現金
Vポイントアッププログラム対象店ではプラチナプリファード
まずローソン、セブンイレブン、マクドナルド、サイゼリヤ、すかいらーくグループなどのOliveのVポイントアッププログラム対象店舗では、プラチナプリファードのタッチ決済を使います。私の場合は14%のVポイント還元なので、70%レートで交換して9.8%のマイル還元となります。驚異的ですね。
なおネットショッピングのコンビニ決済では、通常はコンビニで現金決済のみとなるのですが、「チケットぴあ」や「セブンネットショッピング」などでは、コンビニでクレジットカード支払いをすることができます。そのため、このようなサイトで買う際にはコンビニ決済にしてプラチナプリファードのタッチ決済をして9.8%のマイル還元を受けています。
コンビニ決済が現金決済のみなのかクレジットカード利用可なのか、慎重な見極めが要求されます(大げさ)
メインは楽天系の決済
Vポイントアップ対象店以外では、楽天Edy、楽天Payを優先して使います。WAONを使ってミニストップで楽天ギフトカードを買うというルートで還元率が高まった支払い方法です。
楽天Edyを使い始めてみると、意外とEdyが使える店が多いなという印象です。実店舗だけでなくネットショッピングでも「Amazon」や「アスマート」などでEdy決済が可能です。ただしオンラインでのEdy決済には、Android端末もしくはカードリーダーが必要になり、iPhoneやMacだけでは決済ができません。私はそのためにAndroidを1台キープしています。
サブスク系の中でもHuluについてはAmazonでHuluチケットを売っており、AmazonではEdyでギフト残高チャージができるため、実質的にEdyで買ったことになります。またニンテンドーストアで買い物をしたい場合は、「Joshin Web」でEdy支払いをしてプリペイドカードを買う、というようなこともしています。地味すぎるポイ活です。
また、EdyがダメでもPay系が使える店では楽天Payを使っています。かつては自由度の高いau PAYを中心に使っていましたが、今は最も還元率の高い楽天Payに一本化しました。
サブがANA Pay経由のSuicaとTOYOTA Wallet
楽天EdyとPay系が使えなくても、Suicaなら使えるお店があります。あるいは自販機などでもSuicaが使えることがあります。SuicaはANA Pay経由のチャージで還元率が高くなりました。Suicaなら決済もスピーディーですし、マイルのことさえ気にしなければSuicaを最優先したいところです。
またクレジットカードしか受け付けてない店舗、特にクレジットカード支払いのみできるネットショッピングでは、TOYOTA Walletをメインに使っています。TOYOTA WalletもSuicaと同じくANA Pay経由のチャージで還元率が上がりました。
ANA Payで払うよりもTOYOTA Walletで払ったほうが、ANA Pay → TOYOTA Walletのチャージで端数が出ずにきちんとマイル還元されるため、TOYOTA Walletを優先しています。細かい端数も気にするのがポイ活オジしぐさです。
PayPayの裏にANA Payを登録
PayPayは圧倒的な営業により多くの店で使えるようになりました。クレジットカードが使えなくてもPayPayなら使えるというお店も個人店舗などによく見られます。
PayPayは事前にチャージするだけでなく、クレジットカードを登録しておいて決済時にクレジットカードから支払うことも可能で、ANA Payを登録することができます(TOYOTA Walletは登録できませんでした)
そうすればPayPayで支払う際にも実質的にANA Payで支払うこととなるため、マイル還元が高くなります。
最後はクレジットカードと現金
そして最後はクレジットカードと現金です。物理クレジットカードが必要な店舗や、光熱費やスマホ回線料金などの定期支払いではプリペイド式ではないクレジットカードが必要となるため、プラチナプリファードを利用しています。また現金オンリーの店もたまにあるので、財布を持たずに生活することはまだ難しいですね。
まとめにかえて
そんなわけで、私が実際にやっているポイ活を紹介してきました。いかがですか? キショくないですか?
そもそもポイ活なんて時間効率を考えれば決して割の良い活動ではありませんし、私は元々そういうチマチマしたことに頭のリソースが奪われることが嫌いでした。
ただ、うっかり沼に足を踏み入れた今となってはゲーム感覚でポイ活を楽むようになり、新しいサービスやPayが生まれるたびに新しいおもちゃを手に入れたような感覚になっています。性格ですね。
どちらかというとポイントやマイルを得られることそのものよりも、「お得に決済できた!」という謎の幸福感を得るためにやっている感覚があります。
皆様もぜひポイ活沼に足を踏み入れてください。いえいえ、ちっとも怖くないですよ!
JALマイラーは基本的にJALカードSuicaゴールドが良い件。
これまでずっとANAマイラーにオススメの話を書きましたが、今回はJALマイラーの皆さん向けのエントリーです。
何よりBABYMETALのツアーをサポートしているのがJALですから、メイトの皆様におきましてはJAL一択という風潮ですよね。
https://twitter.com/BABYMETAL_JAPAN/status/1665191651470643201
そんなわけで、JALカードのお話です。
僕は長らくJALカードSuicaゴールドを使っていて、基本的にJALマイラーにはこのカードがオススメしています。元々はSuicaにチャージする際にきちんと1%マイル還元されるクレジットカードが欲しいという理由でJALカードSuicaゴールドを選んだのですが、それ以外の特典も大きくて手放せなくなりました。
とはいえ他にもJALカードの選択肢があるため、その辺りも含めて紹介します。
TL;DR
- JALカードの選択肢は「JMB WAONが使えるカード」「au PAYが使えるAMEX」「特典が大きいJALカードSuicaゴールド」の3択
- 毎年100万円以上の利用で3333マイルもらえるJALカードSuicaゴールドが基本的にオススメ
- JALカードSuicaゴールドなら飛行機よりも新幹線を使ったほうがマイルが貯まる
- 楽天キャッシュのヘビーユーザーならJMB WAONを使えるカードも候補になる
- au PAYを使いたいならJAL Global WALLETも検討する
1. JALカードの3択
JALカードからよりマイルを貯める効率を上げたい場合、おおむね次の3つのうちどれを選ぶかという選択になります。
(1) JMB WAONが使えるJCB/Visa/Master
選択肢の一つ目は、JMB WAONが使えるJALカードJCB、Visa、Mastercardです。
以前、WAONを経由して楽天ギフトカードを買って楽天キャッシュを使うというルートを紹介しました。
ルートの詳細は当該エントリーを見てもらうとして、このルートの入り口としてJMB WAONを使うと全体的に還元率が0.5%ずつ上がるため、このルートによる楽天キャッシュの利用頻度が高いのであればJMB WAONを使えるカードが候補になります。
(2) au PAYが使えるAMEX
2つ目の選択肢は、au PAYを使えるJAL アメリカン・エキスプレスカード(AMEX)です。
au PAYは主要なPayの中でも少し特殊な存在で「他社のクレジットカードからチャージできる」「物理カード(au PAYプリペイドカード)と残高を共有している」という特徴があります。
この特徴のおかげで 手持ちのクレジットカード → au PAY = au PAYプリペイドカード → 別の電子マネーなどにチャージする というルートとして活用することでポイントを多重取りできます。あまりにも便利すぎて、ポイ活erに踏まれすぎたため、どんどん制限が加わってポイントの多重取りがしづらくなったものの、今でもいくつかのルートでは便利に活用できます。
ちなみに名前こそau PAYですが、別にauやUQの回線が必要なわけではなく、誰でも利用できます。
このau PAYへのチャージできちんと1%のマイルが還元されるのは、JALカードの中でJAL AMEXのみとなっています。au PAYは利用時にも0.5%のPonta( = 0.25%のJALマイル)が還元されて、チャージとあわせて1.25%のマイル還元率となります。
一見悪くない還元率なのですが、クレジットカードからau PAYへのチャージは月5万円が上限で、毎月上限までチャージしても年間で60万円しか使えません。別の決済方法との差が0.25%ですから、年間で1500マイルの差にしかならず、次に紹介するJALカードSuicaゴールドの方が還元されるマイル多いため、あまり作るメリットがありません。紹介こそしたもののポイ活的な目線ではJAL AMEXは選択肢から外してしまっても構わないと思います。
なおau PAYを利用したい場合は、後述するJAL Global WALLETという選択肢もあるため、そちらを利用することも検討してください。
(3) 特典が大きいJALカードSuicaゴールド
最後の選択肢はJALカードSuicaです。先にも述べたとおり僕はこのカードを使っています。
年間100万円利用で5000ポイント = 3333マイルもらえる
JALカードSuicaゴールドを年間100万円以上使うと、JRE POINTを5000ポイント貰えます。JRE POINTは1500ポイントで1000マイルに交換できるため(66.6%)、マイルに換算すると3333マイルになります。もし100万円ぴったり使ったとすると1.33%の還元率になると言えます。
JALカードSuicaゴールド(とAMEX)は他のJALゴールドカードに比べて年会費が3300円高いのですが、この特典だけでその差を十分にカバーできます。
ただ残念ながら200万円使っても追加で5000ポイントをもらえるわけではなく、年間100万円ぴったりという使い方が最も還元率が高くなります。
Suicaで電車に乗ると1.33%追加で還元
モバイルSuicaを使ってJR東日本の電車に乗ると、運賃の2%のJREポイントが貰えます。JALカードSuicaゴールドを持っている場合、66.6%のレートでJALマイルと交換できるため、1.33%となり、チャージ時の1%と合わせて2.33%のマイル還元になります。
モバイルPASMOでは乗車によるポイント還元がありませんし、モバイルICOCAのポイントはマイルと交換できないことを考えると、JALマイルを貯めているなら交通系ICはSuicaを中心にするのが良いと思います。
えきねっと決済で5%程度のマイル還元
JALカードSuicaゴールドは、JRのビューゴールドプラスカードと同じく「VIEWプラス」という特典を利用できます。
このVIEWプラスの「えきねっと決済での8%還元」が大きく、JRの新幹線だろうが特急だろうが在来線だろうが、何でもえきねっとで予約して決済すれば8%のJRE POINTが還元されます。マイルに換算すれば5.33%もの還元率になります。*1
えきねっとはJR東日本のサービスですが、予約対象はJR東日本に限らず、たとえば「大阪-米原」のようなJR西日本区間であっても予約可能です。乗車券の受け取りはJR東日本の駅だけでなく、東海道新幹線・JR北海道・JR東海と、JR西日本の北陸地域の駅でも受け取ることができます。
大阪や京都、あるいはそれより西に住んでいると受け取りできる駅が多くないので(新大阪駅と京都駅にはありますが)活用しづらいですが、北陸や三重より東側に住んでいればわりと問題なく使えそうです。
ただしえきねっとで予約/決済をした場合、少なくとも乗車券は紙のチケットでの受け取りになります。これは果てしなく面倒ですし、うっかり降車時にSuicaで下りようとして改札機に止められることも多々あるのですが、5%のマイル還元だと思いながら歯を食いしばって使ってます。
東京 - 大阪は、飛行機が良い? 新幹線が良い?
そんな高還元率なVIEWプラス + えきねっとですが、たとえば東京 - 大阪間に飛行機を使う場合と新幹線を使う場合で、貯まるマイルはそれぞれどうなるでしょうか。仮に東京 - 大阪間の運賃が、新幹線でもJALのセイバー運賃(マイル加算率50%)でも同じく15,000円だったとします。
JALを使うと購入時の300マイル(15,000円 * 2%)と、フライトマイルの210マイルで、合計510マイル貯まります。
新幹線を使うと購入時の800マイル(15,000円 * 5.33%)と、えきねっと側で特急料金分の20マイル(6,000円 * 0.5% = 30ポイント → 20マイル)の還元があるため、合計820マイルが貯まります。
要するにJALを使うよりも新幹線の方がたくさんマイルが貯まるという、ちょっとおかしなことになっています。もちろん飛行機の値段は変動しますし、アクセスにも差があるので一概にどちらがお得とは言えませんが、JALカードSuicaゴールドとえきねっとを使う場合は、たいてい飛行機より新幹線の方がマイル的に有利になります。
2. どのカードを使うのが最も還元率が高いのか?
ここまで3つの選択肢を説明しましたが、どのカードを使うのが良いのでしょうか。
わりとJALカードSuicaゴールドがオススメという雰囲気で書いてきましたが、JAL JCB/Visa/Mastercardも選択肢になり得ます。
細かいポイ活なんてやってられんという人はJALカードSuicaゴールド
手っ取り早くJALマイルが貯まるのは、JALカードSuicaゴールドです。年間100万円以上利用するだけで3333マイル貰えるので、この還元が大きいです。また、東海道新幹線などに乗る機会がある時に「切符をえきねっとで買う」とだけ覚えておけば、そのタイミングで大きめの還元を得ることができます。
あまり細かいポイ活を考えずにマイルを貯めるには、JALカードSuicaゴールドが最も効率が良いでしょう。
近所にミニストップがなければJALカードSuicaゴールド
近所にミニストップがなく、定期的に楽天ギフトカードを購入することが難しい場合はJMB WAONのメリットを活かしきることができません。そのためJCB/Visa/Masterをわざわざ選ぶ理由がないため、やはりJALカードSuicaゴールドを選ぶのが良いと思います。
西日本に住んでいる楽天キャッシュのヘビーユーザーはJAL JCB/Visa/Mastercardも候補になる
西日本に住んでいて近所にミニストップがある場合は、JMB WAONのメリットが活かせる一方で、JALカードSuicaゴールドのえきねっとやSuicaを活かすことができないため、JAL JCB/Visa/Mastercardが候補になります。
判断基準はどれだけ楽天キャッシュを使うか(= 楽天ギフトカードをどれだけ買うか)です。
楽天ギフトカードを購入する際に、JMB WAONが使えるかどうかで還元率が0.5%異なるため、たとえば年間70万円分の楽天ギフトカードを購入すると、JMB WAONの方が3500マイル多く還元されることになり、JALカードSuicaの年間100万円利用時にもらえる3333マイルよりも多くなります。
楽天証券で毎月5万円の投信を購入するだけで年間60万円になりますし、楽天Payや楽天Edyを使える店も増えているため、それくらい楽天キャッシュを使うことは十分に想定できる範囲だと思います。
70万円以上の楽天キャッシュを使う場合はJAL JCB/Visa/Mastercard、そうでない場合はJALカードSuicaゴールドが良いでしょう。
東日本に住んでいる楽天キャッシュのヘビーユーザーは、少し悩むけどJALカードSuicaゴールド
東日本に住んでいてSuicaやえきねっとを頻繁に利用でき、近所にミニストップがあって楽天キャッシュのヘビーユーザーでもある場合は、JALカードSuicaゴールドかJMB WAONを使えるカードにするか少し悩みます。
それぞれのカードの還元率の差を表に整理します。
| 比較対象 | JALカードSuicaゴールド | JAL JCB/Visa/Mastercard | 差 |
|---|---|---|---|
| 楽天ギフトカード購入時 | 1% | 1.5% | -0.5% |
| えきねっと利用時 | 5.3% | 1% | 4.3% |
| Suica利用時 | 2.3% | 1% (*) | 1.3% |
(*) JAL JCB/Visa/MastercardでSuicaを利用する場合、JALカード → Kyash → TOYOTA Wallet → Suica のようなルートを利用すれば1%のマイル還元を受けられるため、それを前提にしました。
ここでは例として、楽天キャッシュを年間100万円、えきねっとを年間5万円、Suicaを年間5万円使う場合、マイル還元の差がどれくらいになるか計算してみます。
5000 vs 5133で、ごくわずかにJALカードSuicaゴールドの方が還元が高くなりました。もちろんこれは一例なので、どれくらいそれぞれを使うかで還元されるマイルが逆転することも十分に考えられます。
要するにこの例に近い場合は大差ない感じになるのでどちらでも良く、わざわざ5のつく日に楽天ギフトカードを買いに行かなくて済むという点で、JALカードSuicaのほうが便利かなと思います。
3. 余談: au PAYが使えるJAL Global WALLETなら1.5%還元
最後にもう一つ、JALのマイルを貯めるのに便利なJAL Global WALLETを紹介します。
JAL Global WALLETはJALのマイルが貯まるプリペイド式カードです。利用時の還元率は0.5%とさして高くないのですが、JAL NEO Bankという銀行口座を持っている場合は月に2万円以上利用すると150マイルがもらえます。
このJAL Global WALLETはau PAYへのチャージができるため、毎月 銀行口座など → JAL Global WALLET → au PAY に2万円をチャージすれば、それだけでJAL Global WALLETの利用マイルの100マイル(20,000円 * 0.5%)と、ボーナスの150マイルの合計250マイルが貰えます。還元率にすると1.25%になる計算です。
さらにau PAYの利用時に0.5%のPonta( = 0.25%のJALマイル)が貰えるため、合計で1.5%の還元となるわけです。
逆に言えば、月に2万円しか使えず還元率の差が通常のJALカードと0.5%しか違わないため、年間でも600マイルの差にしかなりません。そのためにわざわざ銀行口座とプリペイドカードを発行すると考えると、コストメリットは大きくありません。
ただ、JALマイラーがau PAYを利用したい場合にはチャージできるクレジットカードが限られているため、このJAL Global WALLETを利用してau PAYにチャージするというのは悪くない選択肢だと思います。
たとえばJAL JCB/Visa/Mastercardを持っていてSuicaも使いたい場合、au PAYのSuica(Android限定)や、au PAYからANA Payなどを経由してモバイルSuicaにチャージすることで、Suica利用時に1.5%のマイル還元を受けられるようになります。これなら月に2万円でも年間で1800マイルの差になってくるため、ちょっとお得感が増しますよね。
そういうような所を補うために、JAL Global WALLETとau PAYの利用を検討してみてください。
まとめ
- 毎年100万円以上の利用で3333マイルもらえるJALカードSuicaゴールドが基本的にオススメ
- JALカードSuicaゴールドのえきねっと特典が大きすぎて、飛行機よりも新幹線を使ったほうがマイルが貯まる
- 楽天キャッシュのヘビーユーザーならJMB WAONを使えるカードも候補になる
- au PAYを使いたいならJAL Global WALLETも検討する
たくさんJALマイルを貯めて、BABYMETALの応援に行きましょう!
Stay mileage, See you!
* * * * *
恒例の紹介リンクなのですが、JALカードではLINEやメールで紹介を行う形となっています。
もしJALカードを作りたくなったよーという方がいらっしゃいましたら、ツイッター (@cero_t) などで連絡をいただければメッセージを送ります。よろしくお願いします!
*1:毎月の請求タイミングで合計して1000円単位での利用に対して8%が還元
新しいANA Payでマイルが貯まりやすくなった件。
以前、「ANA Mastercardとau PAYの組み合わせが良すぎる件。」というタイトルのエントリーを公開していましたが、それから数日で一部の仕様が変わって別のルートが生まれたり、新たに分かったことがあったりしたため、記事を書き直しました。
※2024年3月にKyashからANA Payへのチャージができなくなったため、この記事の内容は実現できなくなってしまいました。新しいルートも含めて、現在検討中です※
TL;DR
- 新しいANA Payでルートが開けた
- Kyashを挟んでANA Payを使えばマイル還元率1.5〜2%
- ANA PayからSuicaにチャージしてマイル還元率1.5〜2%
- ANA Payから楽天Edyにチャージしてマイル還元率3〜3.5%
- 楽天経済圏も使いやすくなった
全体図は次の通り。

だいぶキショい図になりましたが、順を追って詳しく説明していきます。
1. 新しくなったANA Pay
2023年5月にANA Payがリニューアルされ、それまではコード払いのみで限られた店舗でしか使えないものだったところから、バーチャルカードが発行されてVisaタッチやiDが利用できるようになったため、ネットでもリアルでも多くの店舗で使えるようになりました。
またチャージに利用できるクレジットカードもJCBのみだったところから、VISA、Mastercard、ダイナースが追加されてかなり使いやすくなりました。
このANA Payを軸にしてルートも広がりました。
2. ANA Payにバーチャルカード経由でチャージして1.5〜2%のマイル還元
いきなり裏技の話です。
ANA PayにANAカードからチャージすると、一般カード(2倍コース)とゴールドカードは0.6%、プラチナ(プレミアム)カードなら1.1%のマイルが還元されます。またANA Pay利用時に0.5%のマイルが貯まるため、合計でそれぞれ、1.1%、1.6%の還元率となります。
合計で見れば直接カードで支払った時の還元率(それぞれ1.0%、1.5%)よりも0.1%だけ高くなるという立て付けのためか、チャージ時の還元率そのものは少し渋めになっています。
ただここで、ANAカードから直接チャージするのではなく別のバーチャルカード、たとえばau PAY、Kyash、Revolutなどを経由してチャージすると、ANAカードからバーチャルカードへのチャージでANAマイルが1.0〜1.5%還元され、バーチャルカードからANA Payにチャージすることでバーチャルカード側でキャッシュバックされて、さらにANA Pay利用時にも0.5%のANAマイルが還元されますので、合計1.5〜2.0%のANAマイル還元とバーチャルカードのキャッシュバックが入ることになります。
つまりANAカードから直接ANA Payチャージする時に比べてマイル還元率が0.4%上がるわけです。
2-(1) バーチャルカードのオススメはKyash
ANA Payにチャージするためのバーチャルカードとしては、au PAY、Kyash、Revolutなどが使えます。このうちRevolutはチャージ時に手数料が掛かってしまうのですが、au PAYとKyashでは手数料は掛かりません。
au PAYを使うと0.5%のPonta = 0.25%のJALマイルが還元されるため、JALのマイルを使っている人にはオススメです。ただau PAYにチャージができるANAカードはANA Mastercardのみですし、チャージは月上限5万円と少し物足りません。私はau PAYも使っていますが、もっとたくさん使うためにKyashを併用することにしました。
Kyashは最もシンプルなKyash Card Virtualであっても本人確認さえ行えば月15万円まで利用でき、物理カードを発行すれば月100万円まで利用できるようになります。またKyashへのチャージにはJCB、Visa、Mastercard、AMEX(ただしAMEXは還元率0.5%)が使えるため、au PAYのようにMastercard必須でないところもメリットです。
なおKyashでは利用時に毎月5万円まで0.2%のポイントバックを受けられます。このポイントはマイルとは交換できませんし、他の還元率に比べて低いため、この還元については無視することにします。
2-(2) プラチナプリファードならANA Payで1.7%のマイルが貯まる
Kyashにチャージするクレジットカードとして、以前のエントリーで紹介したプラチナプリファードもオススメです。ANA VISAかMastercardを持っている場合はVポイントを60%のレートでANAマイルに交換できるカードです。
年間100万円単位(100万円、200万円、300万円…)で利用することで、Vポイントの還元率が実質2.0%となるため、1.2%のマイル還元を受けられる計算になります。ANA Payとの併用で、マイル還元率が実質1.7%となるわけです。
集計期間の終わり頃に100万円単位に足りなければまとめてKyashにチャージしても良いですし、逆に余裕があるなら利用を控えて他のANAカードからチャージするよう切り替えても良いでしょう。
2-(3) ANA VISAプラチナならANA Payで2.0%のマイルが貯まる
決済額がもっと多い方は、KyashにチャージするクレジットとしてANA VISAプラチナを利用しても良いと思います。年会費88,000円とお高めのカードですが、マイル還元率が0.5%上がるため、バーチャルカード経由でANA Payにチャージして利用すると合計2.0%のマイルが還元されることになります。
ここまでの話をまとめると、次のような図になります。

ちなみに実はリニューアル前のANA Payでも、サービス開始当初はJALカードSuicaからANA PayにチャージすることでJALのマイルが1%還元され、ANA Pay利用時にANAのマイルが0.5%還元されていました。ただ2〜3ヶ月ほどで対策されて還元されなくなりました。そう考えると、この裏技もいずれ対策されるかも知れませんね。
3. Suicaのマイル還元率も1.5〜2.0%
新しいANA Payは、モバイルSuicaにもチャージできるようになりました。そのため、上記の還元率がそのままSuicaにも利用できることになります。
ANAカードから交通系カードにチャージしてもマイルの還元を受けられないか、還元を受けられても0.5%か1%還元までですから、それを伸ばすことができるANA Payルートは魅力的です。
ちなみにANA PayからSuicaに直接チャージしても良いのですが、ここにToyota Walletを挟むこともできます。
ANA PayからToyota Walletにチャージして、Toyota WalletからSuicaにチャージすれば、Toyota Wallet → Suicaチャージ時にToyota Walletの残高が1%還元されます。Toyota Walletの残高はマイルにできるわけではないため、マイルだけに興味がある場合はこのルートを無視しても良いでしょう。ただ、もしANA Pay → Suicaのルートが塞がれてもこちらのルートは少し生きながらえそうですから、作っておくと良いように思います。

なおToyota WalletにはiD(VISA)とQUICPay(JCB)の2種類ありますが、このルートで使うのはiD(VISA)の方です。QUICPay(JCB)は設定しなくても構いません。
4. ANA Payから楽天Edyにチャージして使えばマイル還元率3.0〜3.5%
新しいANA Payは、なんと楽天Edyのチャージにも利用できます。楽天Edyは00年代からある息の長い決済方法で、今となっては少し古くさくなった印象も拭えません。
このEdyは、見落とされがちなのですが、ANAマイルがたくさん貯まるのです。
ANAカードに登録されているEdyか、Androidスマホを「ケータイ de Edyマイル」に登録してEdyにチャージして利用することで、0.5%のANAマイルが還元されます。さらにANAにはAMCモバイルプラスという仕組みがあり、月額324円 or 330円を支払うことで、Edy利用時に1.5%のマイルが還元されるようになります。
合計すると、プラチナプリファードからAMCモバイルプラスのEdyまで使って3.2%のマイル還元、ANA VISAプラチナからなら3.5%の還元となります。日常的な利用で3%越えって、ちょっととんでもないですね。

AMCモバイルプラスに加入するかどうかは少し迷うかも知れませんが、1マイル = 3円程度と考えるならば、おおむねEdyを毎月1万円以上を使う(100マイル以上の差になる)ようならAMCモバイルプラスに入り、そうでないなら入らないという辺りが現実的な損益分岐点だと思います。
なおANA Payから楽天Edyにチャージする方法ですが、ANA Payのバーチャルカードを楽天の支払い方法に設定したうえで、Edyアプリ側で支払い手段として登録したANA Payを選んでチャージするという手順になります。微妙に分かりづらかったです。
ちなみに昨今の電子マネーやQRコード決済ブームに伴って、Edyを利用できる店も増えており、スーパーや薬局などでも使えることが多いため日常的に利用しやすくなりました。日常的な支払いで3%還元、受けていこ!
5. 楽天Edyから楽天キャッシュにチャージして楽天証券や楽天Payで1.5〜2.5%還元
2023年7月に、楽天Edyから楽天キャッシュにチャージできるようになりました。もともとは楽天キャッシュから楽天Edyにチャージできていたので、相互交換ができるようになったということです。
もちろん交換時にはマイルの還元などはありませんが、楽天Edyから楽天キャッシュにチャージすることで、楽天証券や楽天Payでも利用できるようになるわけです。
楽天証券では毎月5万円まで楽天キャッシュを利用した積立投信が可能で、楽天カードなどからチャージした投信ではせいぜい0.5〜1%の楽天ポイント還元(= 0.25〜0.5%のマイル)だったのですが、ここまで説明してきたルートを使えば1.5〜2.0%のマイル還元が受けられるようになるわけです。投信だけで毎月750〜1000マイル、年間で9000〜12000マイルになります。デカい。
一方の楽天Payは、利用時に1%の楽天ポイント(= 0.5%のマイル)が還元され、ここまでのルートを使うと2.0〜2.5%のマイル還元が受けられることになります。還元率こそ楽天Edyより低いですが、ネットショップや実店舗などでは楽天Edyは使えないけど楽天Payなら使えるという店も多く、使えるようにしておけば用途が広がります。

これまで楽天キャッシュを使ってマイルを効率よく貯めるためには、Apple Pay WAONを使ってミニストップで楽天ギフトカードを購入する必要があったのですが、Apple Pay WAONにチャージしやすいANAカードがないため、あまり使えませんでした。
そのルートとほぼ同じ還元率を、今回紹介したANA Payルートで得られるようになったわけです。
余談 : ライフソリューションサービスの利用も半分で済む?
ANAでは、ANAカードやANA Payを利用することで翌年のステイタスを得やすくなる施策があります。
たとえばANAのSFC会員になるために必要なプラチナステータスを得るためには、5万PP(プレミアムポイント)必要なところが、ANAカードとANA Payを年間400万円以上使えば3万PPで済むようになっています。
400万円というのはなかなかの額なのですが、今回紹介したANAカード → Kyash → ANA Payという流れでチャージすれば、おそらくANAカードとANA Payは別々のカウントとなり、200万円で済むはずです。*1
しかも楽天証券の投信でも使えるため、200万円のうち5万円 * 12ヶ月 = 60万円は楽天投信で利用でき、あと140万円分を使えば良いわけですから、毎月12万円ほど使えば到達できることになります。
そんな簡単に達成できてしまっては施策の意味もないため、やはり近いうちに何らかの対策が行われるのではないかと推測しています。
まとめ
すべての話を図にまとめると、こうなります。
たとえばANA VISAカードを利用した場合、還元率は次の通りになります。
- ANA Pay利用 : 1.5%
- Suica利用 : 1.5%
- 楽天Edy利用 : 2.0%(AMCモバイルプラスなし)
- 楽天Edy利用 : 3.0%(AMCモバイルプラスあり)
- 楽天証券投信 : 1.5%
- 楽天Pay利用 : 2.0%
いずれもプラチナプリファードにすれば実質+0.2%、ANA VISAプラチナにすれば+0.5%となります。
なお今後考えられる仕様変更としては、ANA PayへのチャージがANAカード限定になることです。バーチャルカードを経由してのチャージの方がマイルが貯まるというのは不自然ですし、ライフソリューションサービスの施策を容易に達成されてしまっては意味がないため、ここは早々に防ぎにくるのではないかと思います。ここが変わった場合、還元率は全体的に0.4%下がります。
もう一つが、ANA Payから楽天Edyへのチャージができなくなるようになることです。KyashやTOYOTA Walletなど、バーチャルカード系は楽天Edyへのチャージが制限されているものも多いため、ここも遅かれ早かれ制限されるのではないかと思います。こうなると楽天系の還元がすべて使えなくなります。もし事前に手を打っておくとすれば、今のうちにできるだけANA Payと楽天Edyを経由して楽天キャッシュにチャージしておき、必要な時に楽天キャッシュから楽天Edyにチャージすることができるでしょう。
そんなわけで、ある日とつぜん使っていたルートが閉鎖されることもあれば、もっと還元率の良い別のルートが開拓される可能性もある。
そんなスリル満点のポイ活を、ぜひ楽しんでください!
* * * * *
最後になりますが、このエントリーを読んでプラチナプリファードを作りたいなと思った方は、ぜひ次のリンクから発行してください。
https://www.smbc-card.com/olentry/affiliate/online_entry.do?bno=03400708611
あなたにも僕にも1万ポイントずつ追加で入る、win-winなアフィリエイトです。
また、ANAカードを作り直したいとか、ANA VISAプラチナを作る覚悟ができたぜという方は、ぜひ次のリンクからお願いします。
https://www.ana.co.jp/amc/reference/anacard/mgm/regist/
- 紹介番号 : 00102789
- カナ氏名 : タニモト シン
ANAのゴールドカードを作ると、あなたにも僕にも2000マイルずつ、プラチナカードを作れば1万マイルずつ入ります。
いずれもポイントサイトより入るマイルが多いので、損はしないと思いますし、何より僕が嬉しいです。よろしくお願いします!
*1:検証したわけではありません
ANAマイラーはプラチナプリファード + ANA Mastercardがよさげな件。
日々、ポイントとマイルのことばかり考えてる @cero_t です。暑くなってきましたが皆さんいかがお過ごしでしょうか。
今日は主にANAマイルを貯めているなら、プラチナプリファードとANA Mastercardの組み合わせこそ至高だというお話です。別にプラチナプリファードはマイラーじゃなくても良いカードだろうとは思いますが、あくまでもマイラー目線でまとめました。
TL;DR
先に内容をまとめておきます。
- 年会費はだいたいSBI証券の積立投信で元が取れる
- 100万円単位で使えば実質2%ポイント還元
- ANAカード併用で実質1.2%マイル還元
- コンビニやサイゼリヤ、Expedia、一休などの特典が大きい
- OliveのVポイントアッププログラムと併用できる
- プラチナプリファードを先に作って、2024年頭にOliveプラチナプリファードに切り替えるのが良い
- ANAカードはMastercardがオススメ
- 紹介リンクからカード発行すれば追加で1万ポイントもらえる
1. プラチナプリファードの基本情報
三井住友のプラチナプリファードは、ポイ活民には嬉しいポイント特化型のクレジットカードです。
基本的な情報を抜粋するとこんな感じです。
- 年会費 : 33,000円(税込)
- 貯まるポイント : Vポイント(有効期間4年)
- ポイント還元率 : 基本 1%(ANAのVISAかMastercardを持っていれば60%レートでANAマイルに交換可能)
Vポイントは通常1ポイント = 0.5マイル(50%)での交換になりますが、ANAのVISAかMastercardを持っていれば1ポイント = 0.6マイル(60%)になります。
ここまでの話だと「この年会費でマイル還元率0.6%かよ、解散、解散」って話なのですが、プラチナプリファードには還元率を高める施策がいくつもあります。
2. SBI証券の積立投信で年間30,000ポイント(マイル換算で18,000マイル)
プラチナプリファードで一番大きいのはSBI証券のクレカ投信で5%のポイント還元が貰えることです。毎月上限の5万円の投信をすれば2,500ポイント、年間で30,000ポイントで18,000マイルになるので1マイル = 2円で考えても年会費の元が取れます。ちなみに年会費55,000円の三井住友プラチナでもクレカ投信のポイント還元率は2%どまりです。
投信は買ってすぐに売却しても構わないため、キャッシュフローが厳しいようならすぐに売却して現金を手元に残し、ポイントだけもらうこともできます。
3. 年間100万円単位の利用で実質ポイント還元率2%(マイル換算で実質1.2%)
プラチナプリファードは年間100万円利用するごとに1万ポイントのボーナスポイント(上限4万ポイント)が貰えます。ぴったり100万円単位で使いきることができれば2%還元、マイル換算で1.2%になります。この価格帯のクレジットカードではせいぜい還元率1.0%どまりですので、頭ひとつ抜けた還元率になります。
ただしぴったり使い切れなければ還元率が下がるので、1年の最後にAmazonギフトチャージ何なりで帳尻を合わせるなどの工夫が必要です。
4. コンビニやサイゼリヤなどの飲食店で8%還元、エクスペディアで11%還元、一休で8%還元など
プラチナプリファードにはプリファードストアといういわゆる特約店のような仕組みがあります。
中でもコンビニやサイゼリヤなどは+6%、Expediaは+9%還元、一休も+6%還元と高めになっています。上の2%還元も合わせると、コンビニやサイゼリヤ、一休などは8%(マイル還元率4.8%)、Expediaは11%(マイル還元率6.6%)となります。
楽天リーベイツやモッピーなどの、いわゆるポイントサイトでもExpediaや一休の還元率は高めになっていますが、このマイル還元率にはなかなかならないと思います。
5. Oliveと併用でコンビニやサイゼリヤなどの還元率がさらにアップ
ここ最近ポイ活界隈を賑わせているOlive。コンビニやサイゼリヤなどの還元率はプラチナプリファードと同じですが、OliveではさらにVポイントアッププログラムを使うことで還元率を最大5%高めることができます。
Oliveは三井住友銀行の口座が必要など、少し開設のための手間がかかりますし、対象の店舗もコンビニやいくつかの飲食店に限られていますが、たとえば4%アップすればコンビニやサイゼリヤなどは12%還元(マイル還元率7.2%)となるわけですから、対象店舗を月に1万円くらい使うだけでも720マイルになります。ちょっととんでもない還元率です。
6. Oliveか三井住友プラチナプリファードか?
プラチナプリファードには、三井住友プラチナプリファードと、Oliveプラチナプリファードの2種類があります。Oliveの還元率を利用するならOliveプラチナプリファード1択なように見えるのですが、もし現在プラチナプリファードを持っていないなら、Oliveの一般カードとプラチナプリファードの2枚を作るのが良いと思います。
まず、Oliveプラチナプリファードの入会特典は「初年度年会費無料」です。初年度に限り33,000円分が無料になります。またOliveプラチナプリファードではOliveの「選べる特典」を2つ(通常は1つ)選べるという特典もあります。そのためおおむね毎月100〜200ポイント(年間1200〜2400ポイント)程度の上乗せになります。
一方、通常のプラチナプリファードの入会特典は「3ヶ月以内に40万円決済すれば4万ポイントプレゼント」です。年会費は初年度から33,000円かかるものの、それを上回るポイント還元になります。マイル換算しても24,000マイルですから、1マイル2円としても48,000円相当です。またプラチナプリファードを作ろうという人なら3ヶ月40万円も、あまり大きなハードルではないでしょう。
また通常のプラチナプリファードは、2024年の2月までにOilveのプラチナプリファードに切り替えることで初年度年会費無料の特典をもらうことができます。つまり特典の二重取りができるわけです。なのでまずは通常のプラチナプリファードを作り、来年の頭くらいにOliveプラチナプリファードに切り替えるというのがベストな選択肢だと思います。手間が少し増えますが、その手間をカバーできるくらいの差だと思います。
7. ANAはVISAかMastercardか?
最後に、ANAのVISAとMastercardの話です。
この2択なら、オススメはMastercardです。MastercardはANAカードの中で(調べた限りでは)唯一、au PAYにチャージしてポイント還元を受けられるカードなのです。au PAYを経由することで、ANA Payの還元率が上がったり、WAON経由で楽天ギフトカードを購入したりすることができるようになります。
WAON経由で楽天ギフトカードを買う件については、前にまとめた通りです。 cero-t.hatenadiary.jp
ANA Payについてはいま少し検証しているところなので、いずれ改めてブログを書きたいと思います。
まとめ
- 年会費はだいたいSBI証券の積立投信で元が取れる
- 100万円単位で使えば実質2%ポイント還元
- ANAカード併用で実質1.2%マイル還元
- コンビニやサイゼリヤ、Expedia、一休などの特典が大きい
- OliveのVポイントアッププログラムと併用できる
- プラチナプリファードを先に作って、2024年頭にOliveプラチナプリファードに切り替えるのが良い
- ANAカードはMastercardがオススメ
最後になりますが、このエントリーを読んでプラチナプリファードを作りたいなと思った方は、ぜひ次のリンクから発行してください。
https://www.smbc-card.com/olentry/affiliate/online_entry.do?bno=03400708611
あなたにも僕にも1万ポイントずつ追加で入る、win-winなアフィリエイトです。ポイントサイト経由でもせいぜい数千ポイントの還元しかないため、この紹介キャンペーンの方がお得になっていますし、何より僕が大変うれしいです!!
